

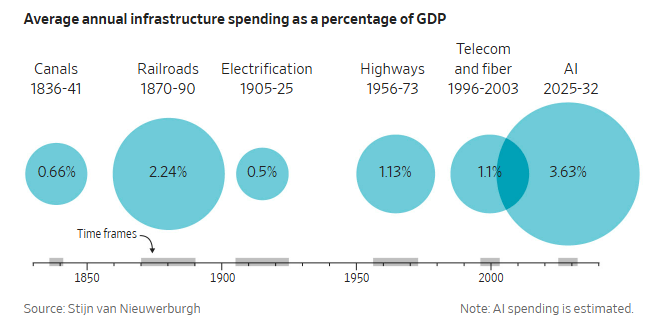
财联社9月24日讯(编辑 潇湘)人工智能(AI)的建设热潮正有望成为美国历史上最大的一笔经济豪赌——其投资体量之庞大,足以让过去200多年间资助铁路、州际公路系统以及互联网基础设施等美国大型基建项目的投资相形见绌。
布鲁金斯学会经济学家Stijn van Nieuwerburgh在本周最新发布的一篇论文中估算,2025年至2032年间,美国对数据中心及相关人工智能基础设施的总投资预计将达到10.3万亿美元。
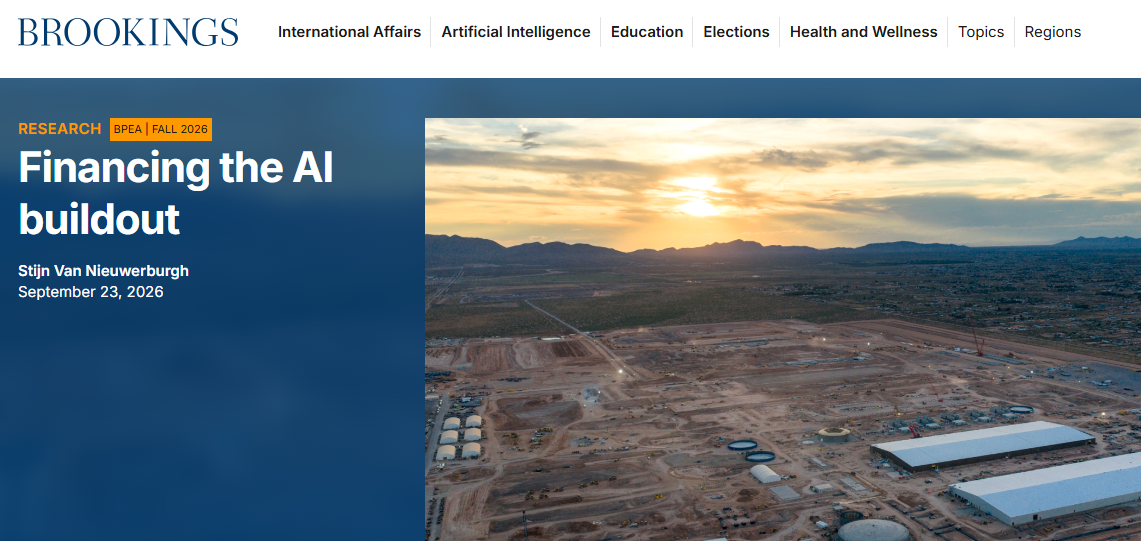
这意味着年均投资额将令人震惊地占到美国国内生产总值(GDP)的3.6%。在自19世纪以来的历史中,美国经济从未对单一行业的扩张产生过如此深度的依赖。
这笔投资正在深刻重塑美国经济的每一个角落,创造了数十万个就业岗位,并催生了新一批亿万富翁。同时,它也带来了巨大的风险,因为其中很大一部分是建立在债务之上的。一旦行业扩张戛然而止,由此引发的冲击波将迅速席卷整个美国经济。
虽然预测中长期的资本支出向来充满变数,最终落地的数据可能远不及预期。但仅就当下而言,涌向数据中心的资金规模已经打破了近代以来的所有纪录。高盛最新预测显示,2026年全美AI投资占GDP的比重将攀升至1.9%。单一新兴产业在国民经济中占据如此权重的盛况,上一回出现还要追溯到19世纪末的“铁路狂热期”。
这笔天量资金正通过以下几个维度,深刻影响着当下的美国经济运行:
融资与金融风险
金融数据平台FactSet统计显示,Alphabet、亚马逊、Meta、微软以及甲骨文这五大超大规模云厂商,在截至2029年的四年间资本支出总额预计将达到惊人的4.2万亿美元。更值得警惕的是,这笔庞大支出中通过发债筹集的比重正在不断攀升。
这种级别的杠杆率意味着,一旦行业盛极而衰,金融系统将首当其冲。
Nieuwerburgh指出,许多科技巨头倾向于设立特殊目的载体(SPV)向银行和私人信贷基金借贷,从而将债务从资产负债表中剥离,而这些交易通常极少公开披露。
他补充称,这种操作模式让人很难厘清潜在金融风险的真实大小。如果人工智能无法产生足够的营收来偿还建设数据中心所借的债务,其引发的冲击可能会波及整个金融体系。
Nieuwerburgh写道,这些表外安排取决于人工智能公司的现金流和抵押品价值,而这些又受到“人工智能需求的不确定性、技术的快速变革、电力和硬件的及时获取以及少数数据中心租户持续的信用质量”的影响。
“现在就断定AI基础设施已经构成与早期信贷繁荣时期相当的系统性风险还为时过早”,但他指出,“表外结构很重要……因为它们可能会使相关风险敞口在经济衰退之前难以被发现”。
建筑业
在整体陷入萧条的建筑业中,数据中心建设成了极少数支撑大局的中流砥柱。
美国商务部的数据显示,截至今年7月,经季节性调整后的私营数据中心建设支出已达370亿美元,比去年同期高出约90亿美元。相比之下,今年前七个月,在住宅、公寓大楼、购物中心等所有其他领域的私营建筑支出,比去年同期减少了约460亿美元。
超大规模云巨头正在吸纳稀缺的人力与电力资源,从而推高了其他企业的经营成本。里士满联邦储备银行最近在一份报告中指出,其管辖区域内的数据中心建设正在加剧劳动力短缺问题。
去年,密西西比州原本有望引入一座可提供上千个稳定岗位的铝冶炼厂。但据接近项目决策的人士透露,在维克斯堡附近的拟建选址旁,当地突然宣布上马一座数据中心,直接锁定了电网原定供给冶炼厂的负荷。最终,该铝厂不得不转投俄克拉荷马州。
受到影响的不仅是电力:在许多地方,数据中心还在推高土地成本。专注于重工业的选址顾问Didi Caldwell表示,“这正在对美国制造业形成挤出效应。”
财富效应
人工智能带动的市场涨势也带来了巨大的股市财富增长效应。
根据美联储的数据,截至今年二季度,全美家庭持有的股票及共同基金市值已攀升至63万亿美元,较2022年底几乎翻了一番。尽管经通胀调整后的实际薪资增速疲软,但资产端带来的盈利强力托底了居民消费。这一增益尤以高净值人群最为明显——相较于中产阶层,他们的净资产有更高比例锚定在股市当中。
此外,在全美范围内,房屋销售已经连续四年深陷低迷。但在硅谷,源自AI的资金正推动豪宅销售急剧飙升。
房地产经纪人Ken DeLeon表示:“这是自2000年以来行情最好的时期。”DeLeon最近挂牌出售一套标价990万美元的五居室住宅。他收到了七份报价,并在两周内以超过1300万美元的价格签订了合同。最终的中标者是一名人工智能领域的创业者。
就业
经济学家对于人工智能目前是否已对白领工人的就业造成实质性损害存在分歧。然而显而易见的是,这轮建设热潮让某些工种变得炙手可热。
根据领英的估算,从2023年到2026年迄今,人工智能在美国直接促成了超过75万个新增就业岗位。而且这些职位的薪酬颇为丰厚:领英上AI相关招聘岗位的薪资中位数约为18万美元,而所有职位的整体中位数则为8万美元。
领英美洲区经济主管Kory Kantenga表示:“这是非常疲软的劳动力市场中表现强劲的领域之一。”
虽然数据标注员、AI工程师等白领岗位占据了新增职位的大多数,但自2024年初以来,雇主们在数据中心运营领域也增加了11.7万个工作岗位。这还不包括建筑工人的岗位,其中许多属于非永久性用工。
通货膨胀
数据中心对算力硬件——尤其是高带宽内存(HBM)芯片等的旺盛需求,导致产业链上游全线吃紧,全面抬高了科技硬件的采购门槛。8月份,进口商在电脑主机、外围设备(如硬盘)以及半导体芯片等领域支付的到岸价格,同比大幅上扬了20%。这些高昂的进口价格反过来又给部分消费品(如iPhone和游戏机)的成本带来了上涨压力,进而助推了通货膨胀。
芝加哥联储主席古尔斯比近期发出警示,直言数据中心投资正在引发相关技术岗位的薪资螺旋式上升;美联储主席凯文·沃什亦明确指出,超大规模云巨头的巨量发债融资是推高美债长端收益率的推手之一,而这进一步恶化了普通美国家庭的住房按揭负担。在数据中心密集的某些地区,当地居民的电费账单也已大幅飙升。
无论如何,在这场规模空前、杠杆高筑的算力军备竞赛中,美国经济正悄然走上一条充满张力的单行道。表面上,数据中心拔地而起、科技市值不断刷新纪录、高薪岗位与资本收益交相辉映;而在光鲜背后,电力与土地对实体制造业的无情挤出、表外债务隐藏的信用隐患,以及外溢至普通民生的通胀与利率压力,正在持续累积系统的脆弱性。
历史早已证明,无论是19世纪的铁路热潮,还是世纪之交的互联网泡沫,每一次狂热基建最终都需要真实的生产力跃迁与可持续的商业回报来兑现筹码。当数以万亿计的巨额资本化为耸立在各地的服务器机房与变电站,决定这场历史级豪赌胜负的关键,已不再是谁能借到更多资金建起下一座数据中心,而是AI创造真实经济价值的速度,能否跑赢债务利息与资源耗竭的倒计时。