

财联社10月14日讯(记者 张晨静)生猪调控目前已超一年,全国能繁母猪虽有所下降,但因此前投产和整体基数影响,目前已披露数据的A股上市猪企中,前三季度过半数出栏量同比仍呈增长态势。
近期,上市猪企陆续披露前三季度出栏量,据财联社记者统计,A股前14家上市猪企前三季度累计已出栏1.29亿头,同比增长约3%。
多数猪企整体出栏量同比增长,仅新希望(000876.SZ)、温氏股份(300498.SZ)、京基智农(000048.SZ)、大北农(002385.SZ)出栏量同比下降,牧原股份(002714.SZ)较去年持平,过半数上市猪企仍保持两位数增长。其中,增速靠前的正邦科技(002157.SZ)、傲农生物(603363.SH)、克明食品(002661.SZ)、天康生物(002100.SZ)、金新农(002548.SZ)同比出栏量增长分别为41.48%、37.4%、36.25%、32.18%、32.02%。
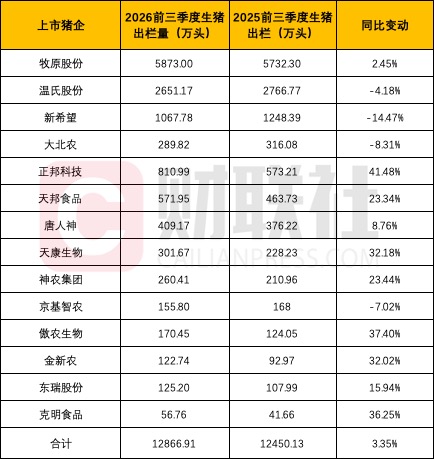
(数据来源:公司公告 财联社记者制图)
自国家产能调控已超一年,根据各上市猪企披露月报,9月销售单价约10.5元/公斤左右,同比下滑约20%。10月13日,全国外三元生猪均价约10.07-10.10元/公斤,继节前短暂反弹后,价格再次跌落10元关口。
卓创数据显示,截至9月底,196家样本企业能繁母猪存栏量为841.23万头,同比减少7.18%。卓创资讯生猪分析师邹莹吉向财联社记者表示,产能去化同比表现较明显,但当下生猪理论出栏量是由10-11月前能繁母猪存栏量决定的,彼时能繁母猪存栏量减幅有限,同时psy提升,对应现阶段生猪供应充裕。
某上市猪企相关负责人向财联社记者表示,从能繁母猪数据来看,年初到现在每个月能繁母猪去化有一定效果,但对目前供应来说影响还比较微弱,过去这几年整个行业都在提高生产效率,对于去化的效果有一部分的抵消的作用,行业绝对值还比较高,去化需要过程,猪价还是筑底阶段。
猪价长期磨底,上市猪企养殖成本进一步下降,多数猪企成本已降至13元以下。根据各猪企披露成本,当前成本领先第一梯队诸如牧原股份、温氏股份、新希望、神农集团、大北农等已降至12.0元/公斤以下,正邦科技、天邦食品、唐人神等养殖成本在13元/公斤以下。
需要注意的是,本轮猪周期底部,上市猪企自繁自育成本进一步降低,猪企提升自养比例。根据研报数据,截至2026年6月末,新希望一体化自养与合作放养存栏比例约为40:60,自养占比较2025年末进一步提升。财联社记者从新希望处获悉,此前放养养殖成本会比自繁自育低1元/公斤,随着公司饲料优势、苗种以及疫病防控提升,自去年起,自繁自养和放养养殖成本基本接近。
四季度将迎来消费高峰,邹莹吉预测,11月份生猪市场需求或陆续增加,而随着大猪需求好转、价格上涨,标猪价格或得以支撑;此外,养殖户或有压栏增重表现,等待12月份冬至前后出栏,因此11月份供应或短时收窄,猪价不乏上涨可能。12月份生猪需求迎来下半年最高峰,而与此同时,大猪持续释放,且集团在年底有冲量可能,供应增幅或大于需求增幅,猪价或呈小幅下滑态势。