

财联社11月9日讯(记者 李婷 高萍)在美联储降息预期反复、美债收益率波动的背景下,全球资本市场不确定性仍较高。
近日,财联社记者围绕全球资产配置策略、中国股票与债券的长期价值、AI产业链的投资机会与风险,以及保险资金如何应对高波动资产等话题,专访了东方汇理资管首席投资官Vincent Mortier。
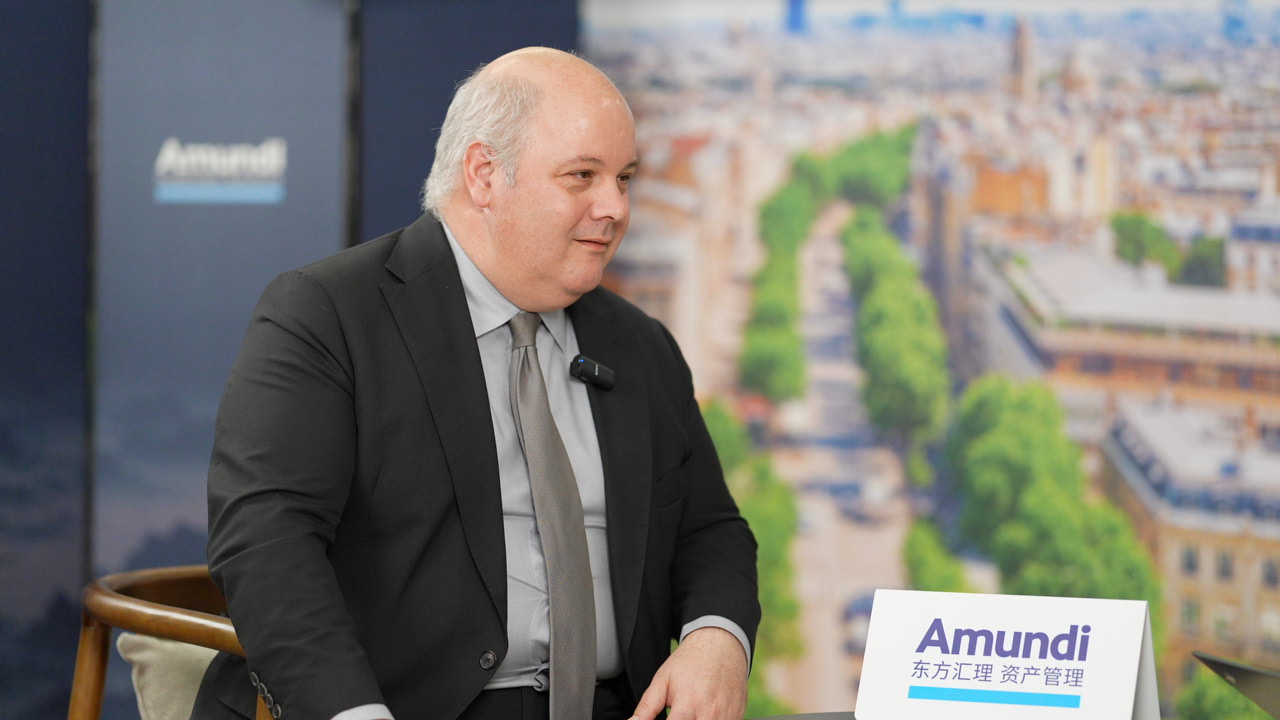
在Vincent Mortier看来,面对宏观不确定性,投资者需重新审视并动态调整全球资产配置,以实现多元化。同时,可考虑将黄金纳入投资组合以对冲货币风险。
Vincent Mortier表示,长期看好中国资本市场,但需关注标的创新和高质量增长何时能转化为更多内需和更高的企业整体盈利。
全球资产配置需“最大化分散” 黄金可成为投资组合一部分
财联社:在美联储降息预期波动和美债收益率变化的背景下,当前你的全球资产配置策略是什么?核心资产取舍有哪些?什么信号会改变你的观点?
Vincent Mortier:我们确实看到宏观经济和地缘政治正在快速演变,投资者比以往任何时候都更需要对此作出反应。更重要的是,今天投资者需要分散投资组合,因为当前股票指数集中度过高,发达市场国债利率波动剧烈,人们过去习惯的旧投资框架越来越不适用。
因此,我们需要重新审视整体战略配置:重新平衡发达市场和新兴市场国债持仓,增配新兴市场债券——这些市场实际上已不那么“新兴”,比如印度债券、中国债券,同时买入高评级公司债;股票端则要高度分散,避免过度集中于美股和AI主题。
我们认为未来汇率波动将加剧,因此需要主动管理来决定何时对冲、何时不对冲。最后,建议采取一些对冲策略,黄金可以成为投资组合的一部分,因为当某些货币面临贬值风险时,黄金通常表现良好,可以对冲货币贬值损失。因此,最大化分散并以动态方式重新审视全球配置框架,非常重要。
中国股票估值具吸引力 全球配置中中国债券是“加分项”
财联社:具体到中国市场而言,你如何看待中国股票和债券的长期价值?
Vincent Mortier:我先谈中国股票。我一直对中国股票持相当乐观的态度。问题在于过去表现并不总是尽如人意,核心疑虑在于:中国经济保持高质量增长、创新活跃,许多公司表现优异,但盈利能力和回馈给股东的收益(分红)还有空间。当你拥有像保险资金这样的“耐心资本”买入股票来中长期持有时,需要获得回报和分红,同时企业也需要盈利来支撑自身业务增长和投资。
因此,下一步的关键在于提升盈利能力。推动合理竞争是正确的一步,接下来需要关注的是,创新和高质量增长何时能转化为更多内需和更高的企业整体盈利。
我认为这需要耐心,但当前A股估值远低于美股,也低于其他市场,因此是一个较好的入场时机。
中国债券方面,今年全球债券普跌时,中国债券录得正收益,在考虑到中国经济韧性、政策组合及央行举措后,人民币债券仍具配置价值。
同时,相信人民币将缓慢但持续地升值。在此背景下,外资持有中国债券具有意义,因为可以获得良好的实际收益率,外加汇率升值带来的收益,在全球配置中,中国债券是一个“加分项”。
筛选标的回归基本面 自由现金流比市盈率更重要
财联社:国际投资者筛选标的时,如何平衡盈利质量、现金流、估值与股东回报?满足什么条件,才会持续配置?
Vincent Mortier:当前市场过度关注市盈率,紧盯未来12个月的盈利预期。但问题在于,盈利是一个会计数字,而会计盈利与真实现金流之间的差距越来越大。
我认为,重要的是现金,即留存下来可分配给股东的现金。越来越多公司将投资计入资产负债表并逐年摊销,盈利冲击被分散到多年,因此投资者更应关注自由现金流及其波动性。
市场将越来越多地给予盈利可见度高、能产生自由现金流的公司溢价。某种程度上,投资者需要回归一些基本面:资产负债表质量、杠杆率、对高利率的敏感度。如果做到这一点,就能筛选出更具韧性和更好前景的企业。
A股板块看好银行、AI应用端与可再生能源投资机会
财联社:展望未来,哪些A股板块可能吸引更多外资?
Vincent Mortier:A股市场有数千家公司,许多中国公司拥有良好现金流,比如一些可预测性强的银行,可为投资者提供收益或者收入来源,这是我们喜欢的第一类。
其次,许多公司正利用AI优化流程、推动创新,这类企业不仅存在于机器人领域,也广泛分布于传统工业生产中。相比纯AI核心板块,利用AI赋能的公司前景非常不错,我们青睐这一领域。
第三,我们也看好通过可再生能源布局的能源板块。投资将持续大规模进行,生产成本将继续下降,而电力需求(尤其是AI领域的用电需求)持续增长,正常情况下该板块应表现良好。中国在可再生能源领域也存在可捕捉的机会。
建议AI投资远离“纯垂直核心” 向上游能源与下游应用延伸
财联社:你刚才谈到了AI。近期,全球科技股表现分化,你认为原因是什么?中国AI产业链中有哪些可投资机会?
Vincent Mortier:科技板块非常广泛,过去一两年市场注意力集中在少数核心环节上,即存储芯片和超大规模云服务商,这些领域创造了最大的市值增长和价格变动。但我认为这已经过度。
存储芯片是周期性市场,生产商的新投资和新技术的出现将导致价格大幅回落至几年前的水平,因此我不认为存储芯片是有吸引力的板块。超大规模云服务商也将难以通过其解决方案获得与投资规模匹配的变现收入,市场对这一领域也过于乐观。
真正更有趣的是上游和下游:上游如我提到的能源生产商,下游则是所有利用AI提升效率的公司。中国非常擅长设计高效解决方案并将其融入流程,我认为这才是市场下一步真正的兴趣所在。这也是我认为中国股票更具吸引力的原因之一,但需要远离纯垂直的AI核心赛道,向边界延伸。
财联社:选择AI标的时,你关注哪些财务和运营指标?如何评估资本开支回报?哪些信号会调整你的投资判断?
Vincent Mortier:这也是一个关键问题。AI领域已进行巨额投资,这些投资通常分期摊销,因此成本实际在后期体现。我们还看到越来越多创新融资方式,因为自由现金流不足以支撑相关投资,需通过股权和债务等融资渠道。
疑问在于真实债务水平是多少?这存在许多表外承诺,分析非常复杂,并非总能从账目中找到一切。你需要深入挖掘投资的规模是什么?如何融资?期限如何?资产与负债是否存在期限错配?更重要的是,你认为未来几年由此产生的收入流是什么?
投资是确定的、已完成的,未来摊销成本也是确定的,但变现和销售解决方案的能力则不确定。因此需要仔细审视商业模式、定价权、技术先进性,以区分不同公司。
市场此前有些乐观,认为到处都是赢家,而现实会有快速出清的过程。我们看到创新非常快,今天认为正确的,明年可能完全无效。这也回到第一个问题:这种环境下分散化尤为必要。
财联社:你认为,险资在布局 AI、半导体这类高波动成长赛道时,该如何设计并落地仓位安排、回撤风控以及组合再平衡机制?
Vincent Mortier:保险公司是长期投资者,应该拥有适当工具来管理回撤波动,避免过度反应。当前问题是保险公司的监管框架并未提供所有必要工具来妥善管理这些不断变化的敞口。所以,需要调整相关框架,使险资能够以更低资本成本使用衍生品,去做对冲而非投机。
这就像拥有最好的厨师,如果没有好的食材,也做不出美食。即便最优秀的保险公司,也需要适当的工具、框架和产品来结合战术与战略配置实施策略。
从“低配”到“标配” 中国市场有望迎来更多增量资金流入
财联社:你刚才谈到对中国股票持相当乐观的态度,你认为外资将持续流入中国市场的规模有多大?
Vincent Mortier:MSCI全球基准中中国权重约4%—5%,一些外资投资者实际配置低于基准,实际持仓仅2%—3%。从3%回升至5%,仅这一缺口修复,就意味着可能带来数千亿美元级资金流入;若盈利预期能力继续改善、指数权重提升,还可能将形成“资金流入—估值重估—权重提升”的正循环。
这需要多年时间,但从当前起点看,未来几年可能有非常显著的资金流入。尤其当其他市场面临挑战时,全球资金再配置将加速这一过程。