

重点关注
1、AAA:美国汽油均价格仍处于历史同期最高水平
2、截至10月8日当周,PX-N延续高位,PX-M波动不大
3、截至10月8日当周,苯乙烯工厂样本库存增至15.02万吨
4、机构观点:两苯10月创新高空间受限,但低库存下或维持偏强
5、机构观点:甲醇高位宽幅震荡风险上升,不宜追高
行业资讯
AAA:美国汽油均价格仍处于历史同期最高水平
据AAA,美国汽油均价格仍处于历史同期最高水平。尽管过去一周全美普通汽油均价下降了5美分至4.36美元/加仑,但加油站的汽油价格仍是有记录以来秋季的最高水平。这是全国均价首次在10月份超过4美元/加仑。原油价格在跌入每桶80美元区间数日后,重新回到每桶90美元以上。飓风“伊萨亚斯”是另一个可能影响汽油价格的因素,如果该地区的石油生产和炼油厂受到影响的话。
AI解读:汽油价格高企抑制终端消费,可能降低炼厂开工意
愿,进而影响原油加工需求。原油价格回升叠加飓威胁石油生产与炼油设施,或加剧成品油供应扰动,影响能化产业链成本传导。
截至10月8日当周,PX-N延续高位,PX-M波动不大
据隆众资讯,PX现货紧张延续,周内PX和石脑油加工费延续高位,和MX加工费波动不大。周期内,PX-N平均353.16美元/吨,环比减少0.88美元/吨,PX-M平均67.39美元/吨,环比增加1.6美元/吨。
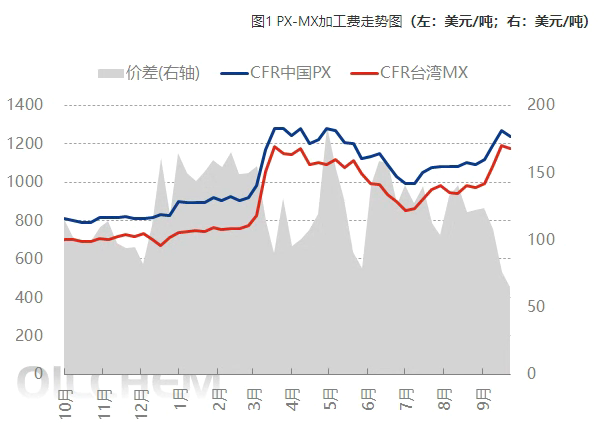
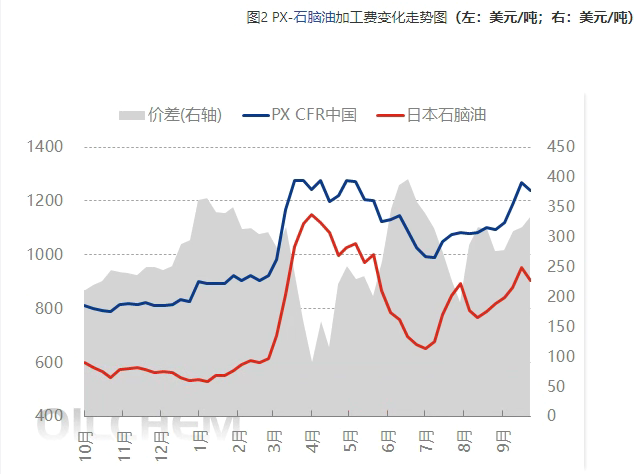
AI解读:PX现货紧张推升PX-N加工费,反映石脑油制PX环节利润空间,可能影响PX期货及下游PTA成本传导;PX-M加工费微增,显示MX制PX经济性相对稳定,或影响调油与化工需求分流。
截至10月8日当周,苯乙烯工厂样本库存增至15.02万吨
据隆众资讯,本周期,中国苯乙烯工厂样本库存量为15.02万吨,较上一周期增加2.32万吨,环比增加18.28%,库存量为近年来的中位水平,对苯乙烯价格支撑有限。本周期行业供应小幅增加,然下游需求明显减弱,另外国庆期间运力受限,样本企业库存呈明显累库态势。
供应端,天津大沽、壳牌苯乙烯装置存有停车计划;叠加成本压力持续压制,企业降负行为仍将延续,行业开工难以实现有效抬升,预计下周国内苯乙烯总产量及开工率小幅下行,后续重点跟踪非一体化装置负荷变动情况。需求端,假期结束后,部分下游装置开工迎来修复,整体需求预计小幅回暖。综合来看,短期市场呈现供应收缩、需求边际改善的格局,同时出口发货维持,预计下一周期国内苯乙烯样本企业库存小幅去库。
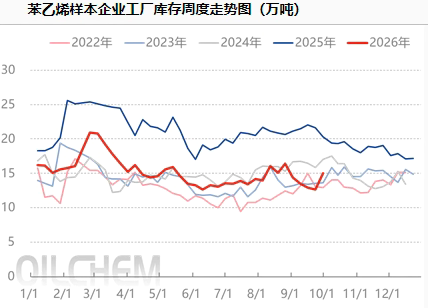
AI解读:样本库存大幅累积主要源于运力受限与下游需求走弱,供应端虽有装置停车及降负预期,但成本压力制约开工回升空间。节后下游开工修复或带动需求边际改善,叠加出口维持,库存有望由累转去,产业链利润分配与装置负荷变动将成为后续关注焦点。
机构观点
机构观点:两苯10月创新高空间受限,但低库存下或维持偏强
纯苯、苯乙烯主力合约继昨日涨停后,今日涨幅收敛,机构一发布观点称,成本端,国庆期间原油震荡,海峡油品流量持续抬升,纯苯、苯乙烯绝对价格受原油与石脑油约束较强,10月绝对价格难有大幅创新高空间,但低库存环境下品种结构大概率维持偏强。下游板块整体承压,己内酰胺、3S等下游终端订单暂无好转,后续重点跟踪四季度终端补库节奏。
AI解读:成本端原油与石脑油约束传导至两苯估值,低库存结构支撑其相对强度;下游己内酰胺、3S订单疲弱压制需求传导,四季度补库节奏将决定产业链去库斜率与月差结构。
机构观点:甲醇高位宽幅震荡风险上升,不宜追高
甲醇涨幅居前,机构二发布观点称,市场本担忧节后集中复产及内地高价回落险,但短期情绪良好。整体来看,美伊地缘动荡,市场分歧加剧,但甲醇居高难下,维持正套格局,伴随高位宽幅震荡风险,不宜追高。另外,需注意封板后提保扩版。
AI解读:甲醇主力合约大幅上涨,反映短期市场情绪偏强,但节后集中复产预期及内地高价回落风险仍存。美伊地缘动荡加剧市场分歧,正套格局下高位宽幅震荡风险上升,封板后提保扩版或进一步放大波动,产业链相关品种及板块联动性需关注。