

重点关注
1、海关总署:中国9月集装箱船出口量为27艘,同比增加22.7%
2、国家统计局:中国9月原油产量为1821万吨,同比增加2.2%
3、截至10月19日,华东地区乙二醇库存增至16.3万吨
4、截至10月19日,江苏纯苯港口库存降至4.4万吨
5、机构观点:高硫燃料油供给端收缩逻辑持续兑现
行业资讯
海关总署:中国9月集装箱船出口量为27艘,同比增加22.7%
财联社鹰眼讯,据海关总署,中国9月集装箱船出口量为27艘,同比增加22.7%;1-9月集装箱船累计出口量为118艘,同比减少11.3%。
AI解读:9月集装箱船出口同比回升,反映造船环节交付节奏阶段性改善,对船用钢材、船板及配套设备需求形成边际支撑;但1-9月累计仍同比下降,说明年内整体交付偏弱,产业链需求修复尚不均衡,相关航运运力供给节奏存在滞后传导。
国家统计局:中国9月原油产量为1821万吨,同比增加2.2%
据国家统计局,中国9月原油产量为1821万吨,同比增加2.2%;1-9月原油产量为16460万吨,累计同比增加1%。
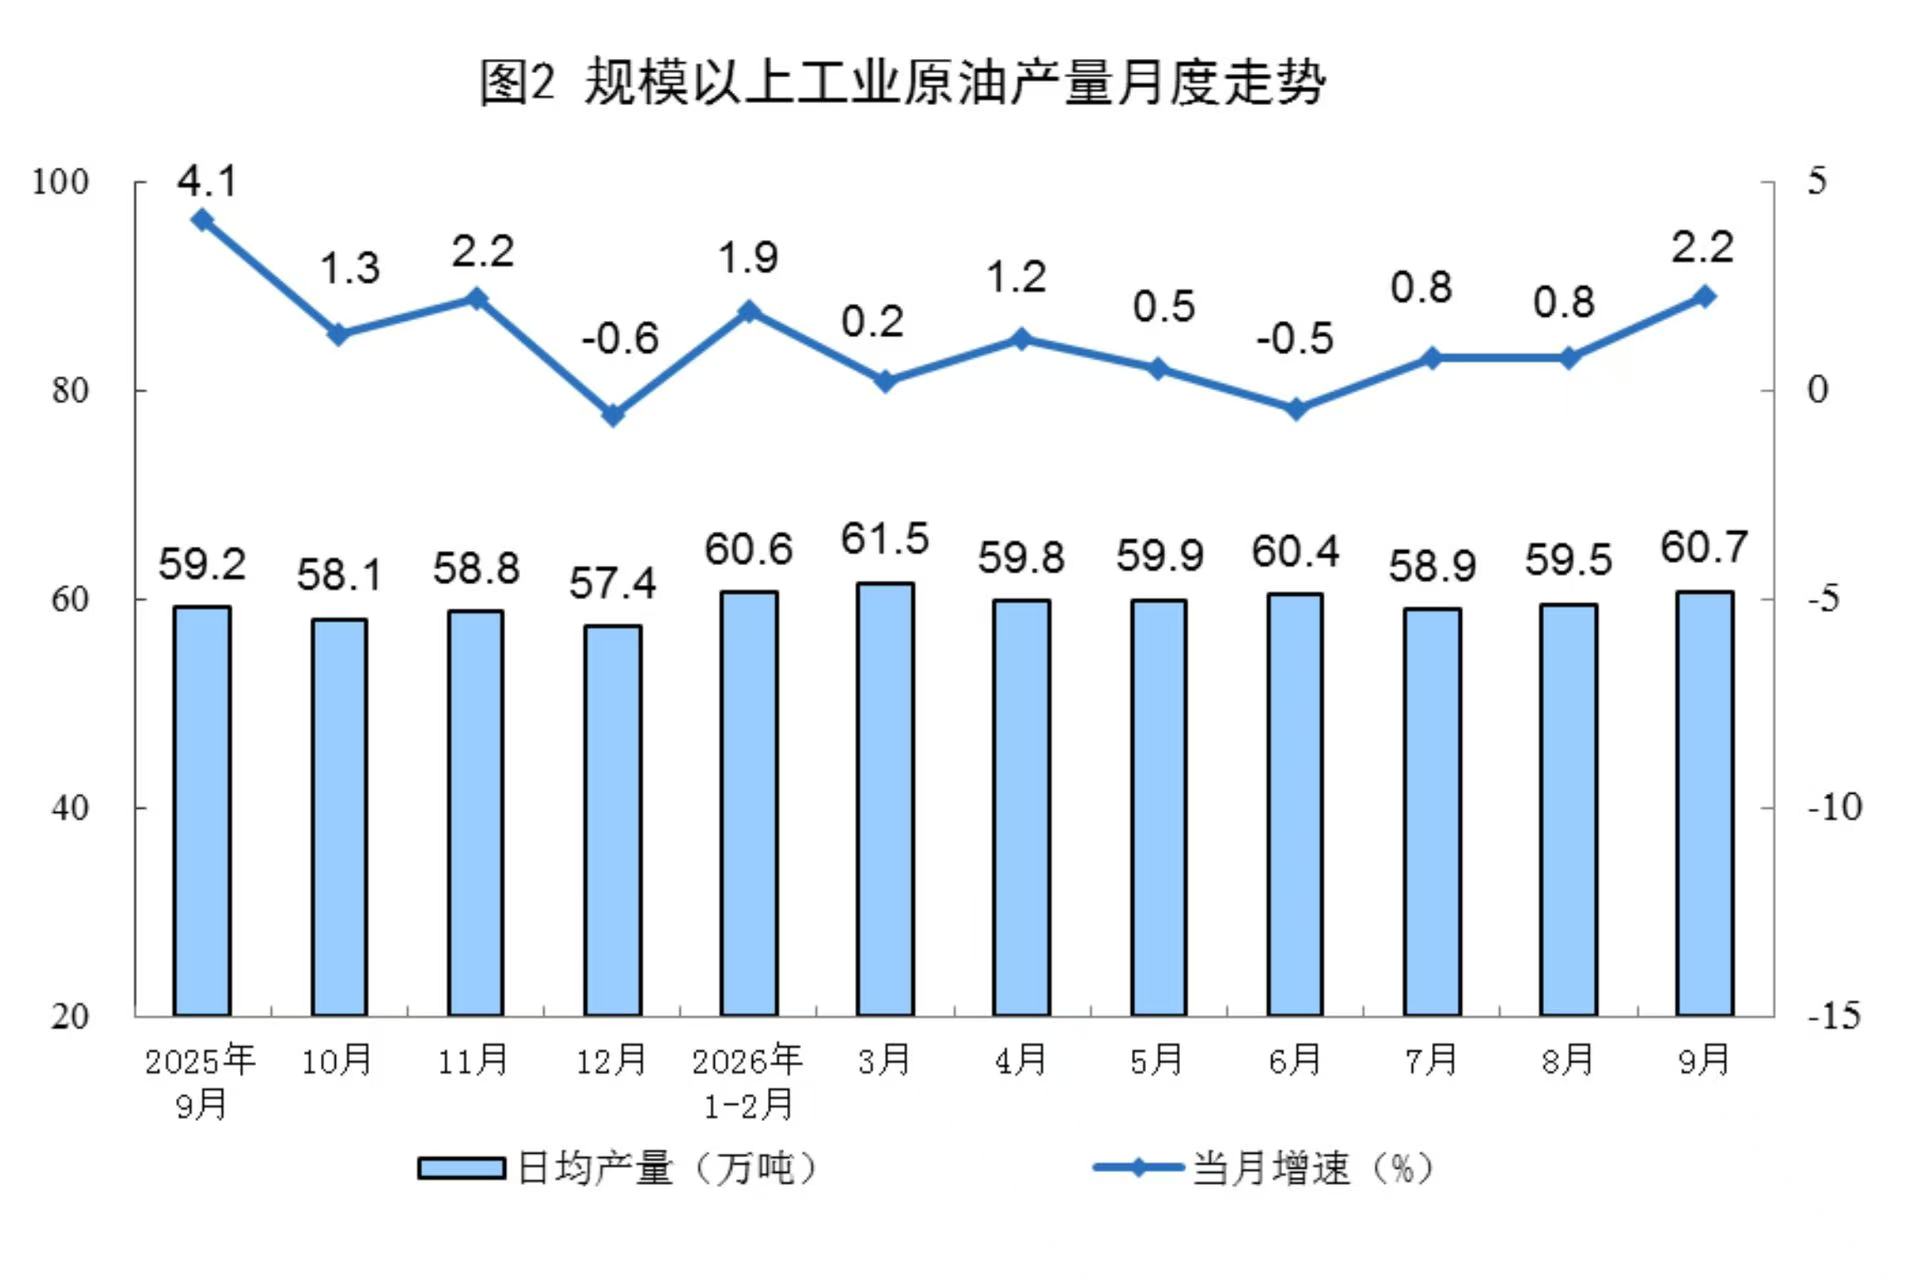
AI解读:国内原油产量同比正增长,意味着本土供应端边际改善,可在一定程度上降低对进口原油的依赖,进而影响原油进口节奏与到港船期安排;对炼厂原料结构而言,内供增加或缓解部分采购压力,并传导至上游开采及油服环节的景气预期。
截至10月19日,华东地区乙二醇库存增至16.3万吨
据隆众资讯,本周期,华东主港地区MEG库存总量16.3万吨,较上一期增加4.8万吨。详细来看,张家港5万吨,太仓8万吨,江阴及常州2万吨,上海及常熟1.3万吨。本周期发货方面:张家港日均1300吨,太仓日均发货3800-3900吨。
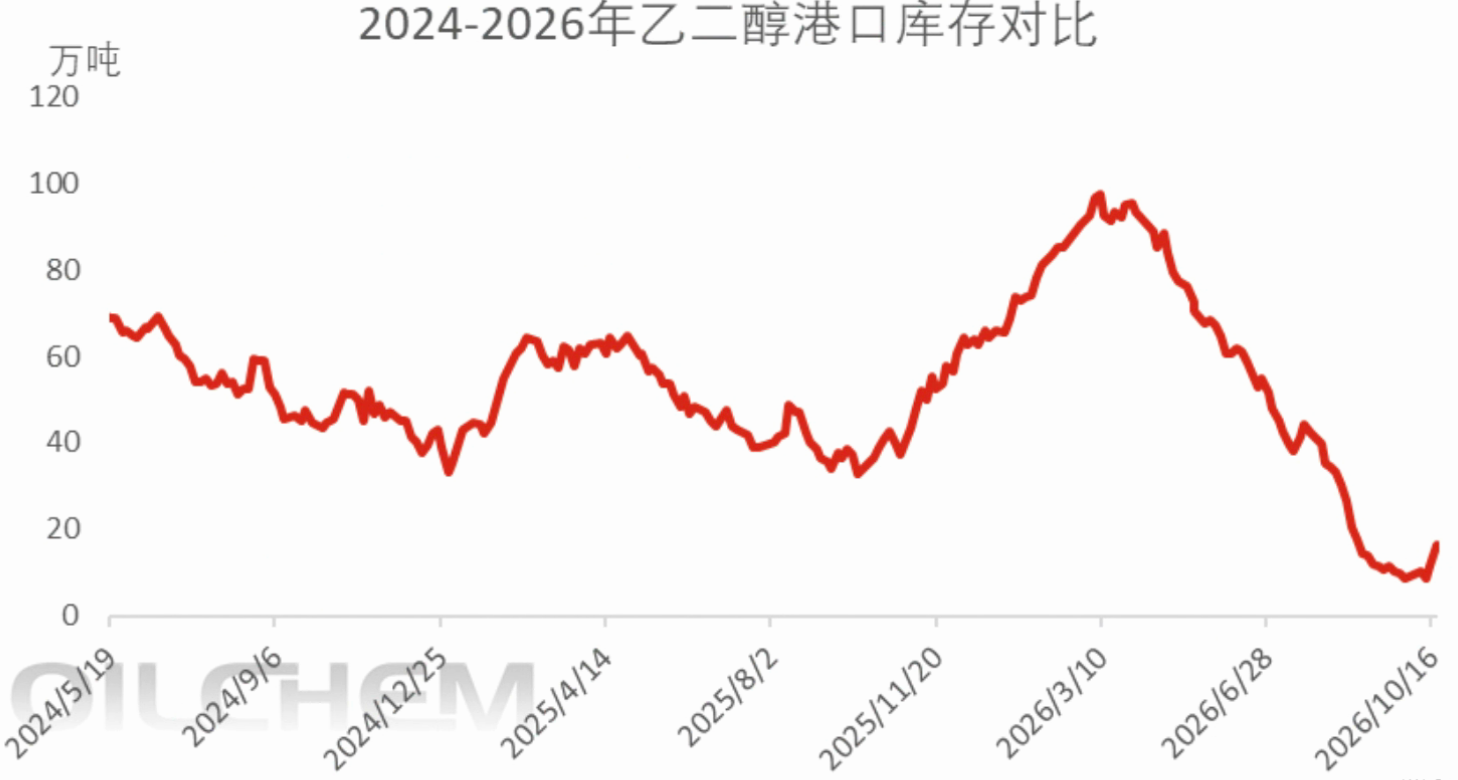
AI解读:华东主港MEG库存单周期大幅累积,张家港与太仓为库存与发货主要集中地,太仓日均发货量高于张家港。库存抬升反映供应端到港或生产节奏偏快于提货消耗,对乙二醇产业链中下游的原料库存管理及聚酯环节采购节奏形成传导压力。
截至10月19日,江苏纯苯港口库存降至4.4万吨
据隆众资讯,本周期,江苏纯苯港口样本商业库存总量为4.4万吨,较上期库存5万吨去库0.6万吨,环比下降12%;较去年同期库存9.9万吨去库5.5万吨,同比下降55.56%。10月12日-10月18日,不完全统计到货约0.5万吨,提货约1.1万吨。周期内,所统计库区中,2个库区去库,5个库区持稳。
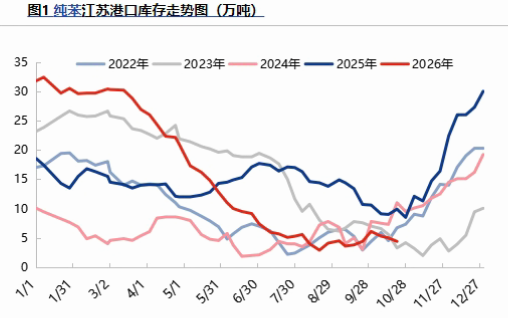
AI解读:江苏纯苯港口库存去化,且提货量明显高于到货量,反映区域现货流通偏紧,持货方出货压力减轻;库存低位或抬升现货升水结构,并沿产业链向苯乙烯、己内酰胺等下游传导成本支撑,同时影响近远月价差与跨区套利空间。
机构观点
机构观点:高硫燃料油供给端收缩逻辑持续兑现
燃料油走势强劲,机构一发布观点称,高硫燃料油供给端收缩逻辑持续兑现,库存连续六周去化、进口大幅下滑、俄欧货源双重缺位,推动裂解利润与现货价格持续冲高;但价格快速上涨后的反噬效应开始显现,炼厂原料需求、船燃终端需求均出现边际走弱迹象,低硫性价比提升分流部分需求,高价对需求的压制作用逐步释放。短期来看供给收紧仍是市场核心主线,需求走弱更多是高价带来的阶段性反应,趋势性转向尚需验证。后续需重点跟踪供给端到货节奏、库存变化以及高价下需求的持续性,警惕价格冲高后的阶段性回调险。
AI解读:供给端收缩通过库存去化与进口下滑传导至裂解利润与现货端,强化高硫燃料油近端定价;但高价对炼厂原料与船燃终端形成负反馈,并触发低硫替代分流,品种间价差结构随之调整。后续供给到货与库存节奏决定逻辑延续性,需求端走弱尚属阶段性,趋势确认需更多验证。