

重点关注
1、油价“高烧”,欧洲航司重算冬航账
2、截至11月11日,国内尿素企业库存降至182.66万吨,小拐点出现
3、截至11月11日,国内甲醇港口库存增至44.28万吨,继续累积
4、机构观点:高低硫供应均有转松,但地缘不确定性仍构成支撑
5、机构观点:乙二醇弱势调整,低库存及供应减量对下方形成一定支撑
行业资讯
油价“高烧”,欧洲航司重算冬航账
据新华社,欧洲民航业日前已正式进入2026年至2027年冬航季,多家航空公司此前宣布的减少航班措施陆续落地。与往年主要因季节性需求变化调整航班不同,今年中东战事推高航油价格,进一步挤压航司利润空间,迫使其重新权衡航线布局、运营成本和票价策略。业内人士认为,这轮调整不仅可能直接推高旅客出行成本,还可能波及欧洲航空业的投资布局和市场竞争格局。
AI解读:航油成本抬升经航班收缩与票价传导,沿成品油裂解价差与原油需求结构形成反馈;欧洲航空业投资与竞争格局变化,或影响航油远期采购节奏及炼化利润分配。
截至11月11日,国内尿素企业库存降至182.66万吨,小拐点出现
据隆众资讯,本周期,中国尿素企业总库存量182.66万吨,较上周期减少1.48万吨,环比下降0.8%。本周国内尿素企业库存趋势由升转降,曲线小拐点出现。主要在于周期内市场消息面提振作用明显,主流区域多数企业成交转好带动外围货源流通性提升,货源由企业向社会库转移,不过当前供需矛盾仍未缓和,下游消耗能力偏弱制约整体去库进度,因此库存去化程度较小。
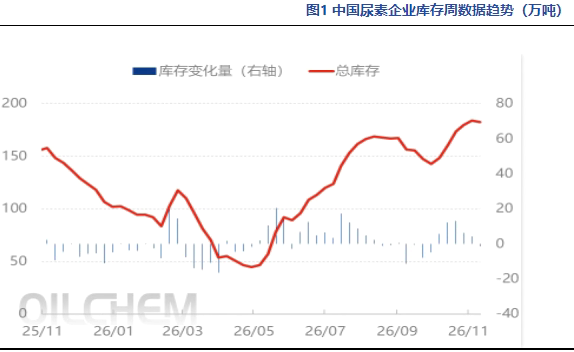
AI解读:库存由企业向社会库转移,反映流通环节活跃度提升,但下游消耗偏弱使去库幅度有限,供需矛盾未解。尿素现货流动性改善或影响近月合约的交割与基差结构,社会库存上升对后续需求承接能力形成考验。
截至11月11日,国内甲醇港口库存增至44.28万吨,继续累积
据隆众资讯,本周期,中国甲醇港口库存总量在44.28万吨,较上一期数据增加3.01万吨。其中,华东地区累库,库存增加4.8万吨,华南地区去库,库存减少1.79万吨。本周甲醇港口库存继续积累,周期内显性外轮卸货6.9万吨。江苏地区沿江维持内贸船货补充,外轮同步补充供应,虽主流库区提货略有增加,但库存积累仍略显明显;浙江地区刚需消耗,仅一条内贸补充,库存略有去库。本周华南港口库存下降。广东地区少量内贸及外轮补充供应,当地主流库区提货有所增加,库存表现下降;福建地区仅一船内贸补充,下游刚需消耗下,库存同步减少。
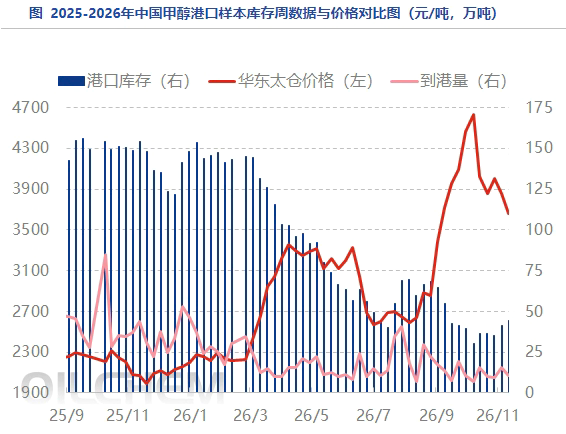
AI解读:港口库存继续累积,华东累库明显、华南去库,区域分化反映供应补充与提货节奏差异;显性外轮卸货与内贸船货共同施压华东罐容与周转,华南刚需消耗对区域去库形成支撑,需关注跨区价差与物流流向对平衡的影响。
机构观点
机构观点:高低硫供应均有转松,但地缘不确定性仍构成支撑
燃料油偏弱运行,机构一发布观点称,地缘冲突降温信号增强,地缘溢价挤出,燃料油随原油下行。高硫方面,中东供应恢复预期升温,短期供应缓解预期增强,裂差承压,但海峡通行尚未出现明确好转,后续供应能否显著改善仍需观察。低硫方面,上旬西方套利货逐步消化,运价回落使东西方套利窗口有望打开,但炼厂产能受损及冬季取暖持续支撑柴油裂解,继续分流调油料。整体看,高低硫供应均有转松,但地缘未明确进展前不确定性仍构成支撑,高低硫价差趋于走阔。
AI解读:地缘溢价挤出使燃料油成本端跟随原油回落,高硫裂差承压反映供应恢复预期;低硫受柴油裂解分流调油料,供应弹性受限。高低硫基本面分化推动二者价差走阔,跨品种套利逻辑强化。
机构观点:乙二醇弱势调整,低库存及供应减量对下方形成一定支撑
乙二醇偏弱运行,机构二发布观点称,乙二醇小幅回升,但整体仍处弱势调整阶段,国际原油持续回落使成本端支撑进一步减弱。基本面方面,国内油制装置降负持续兑现,叠加近期部分装置计划外停车,短期供应进一步收缩,部分进口船货分流也使11月累库预期较前期有所收窄。虽然当前港口库存有所回升,但绝对水平仍偏低,现货基差维持高位,近端供需仍有一定支撑。不过需求端聚酯负荷虽有所恢复,终端产销依旧清淡,需求改善的持续性仍存疑虑。中期随着停装置回归及新产能释放,远期供应压力尚未完全消除。整体来看,短期乙二醇预计维持震荡偏弱运行,低库存及供应减量对下方形成一定支撑,但原油持续走弱及远期累库预期仍制约反弹空间,重点关注原油走势、国内装置变化及进口到港情况。
AI解读:成本端原油回落削弱油制路线支撑,装置降负与计划外停收缩近端供应,低库存与高基差缓冲下行压力;但聚酯负荷恢复而终端产销清淡,需求传导不畅,长停装置回归及新产能释放使远月供应压力延续,供需两端博弈下近强远弱格局或延续。