

重点关注
1、IEA承诺尽快投放逾2000万桶柴油,但兑现尚未开始
2、截至10月15日当周,PVC生产企业厂库库存可产天数降至4.2天
3、截至10月15日当周,国内PDH企业利润涨至298元/吨
4、渣打银行:特朗普与俄罗斯柴油供应协议不会带来新供应
5、机构观点:低库存下价格弹性被放大,两苯高位震荡
行业资讯
IEA承诺尽快投放逾2000万桶柴油,但兑现尚未开始
IEA同意尽快向市场投放逾2000万桶柴油,并加快释放今年3月承诺动用的创纪录紧急储备中剩余的石油,以增加供应并为飙升的能源价格降温,但没有给出明确的新增供应时间表。柴油价格短期有反复,但仍在高位,盛宝银行分析师OleHansen表示,市场对没有看到任何明确承诺、没有立即增加供应感到有些失望。
AI解读:IEA释放储备缺乏时间表,削弱了政策对供应预期的实际影响。柴油及原油市场短期供应弹性受限,库存与物流环节的调节压力上升,相关能化品种的成本传导与裂解价差波动可能加剧。
截至10月15日当周,PVC生产企业厂库库存可产天数降至4.2天
据隆众资讯,中国PVC生产企业厂库库存可产天数在4.2天,环比减少10.64%,节后物流、仓储、终端及市场恢复,企业在库库存发运正常,叠加近期生产企业持续减产,在库库存节后环比下降。下周,中国PVC生产企业厂库库存可产天数周数据预计在4.1天,企业检修减产持续,利于企业在库库存下降。
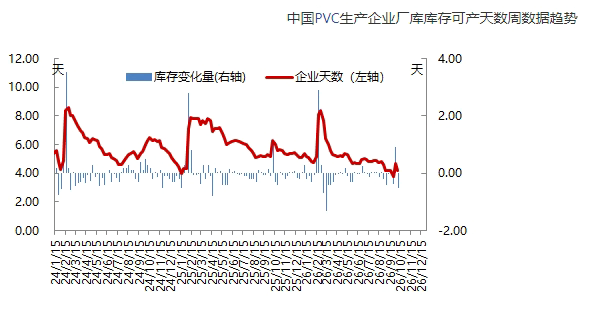
AI解读:厂库库存可产天数下降反映供应端收缩,检修减产持续将限制短期产量释放。库存去化节奏影响产业链中游贸易与下游采购心态,对PVC相关品种的供需平衡预期形成边际支撑。
截至10月15日当周,国内PDH企业利润涨至298元/吨
据隆众资讯,本期PDH装置华东地区周均利润在298元/吨,环比上涨4157.14%;山东地区周均利润在463元/吨,环比上涨1007.84%(未考虑氢气利用)。本期原料成本维持在高位震荡,不过丙烯涨势较强,受国际原油上涨提振以及供需偏紧利好,单吨价格涨至万元以上并维持高位运行,利好PDH装置盈利上涨。PP利润,原料端走高且上游库存低位无压,现货价格大幅走高,PP利润倒挂收窄至-373元/吨。
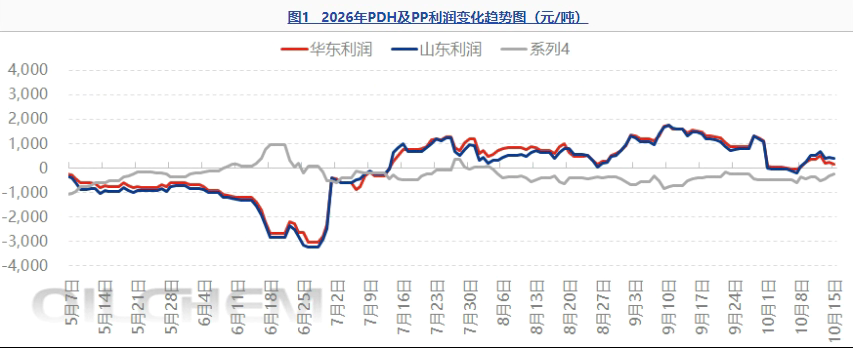
AI解读:PDH利润修复主要来自丙烯价格涨幅超过原料成本,产业链利润向上游装置端转移;PP利润倒挂收窄但尚未转正,说明下游聚烯烃环节仍承压,成本传导不完全,产业链利润分配分化。
渣打银行:特朗普与俄罗斯柴油供应协议不会带来新供应
渣打银行预计油价将保持高位,地缘风险和飙升的航运成本继续对原油构成上行压力。特朗普的俄罗斯柴油供应协议不太可能缓解供应短缺,因为受损的炼厂、美国和西方的制裁和国内需求制约俄罗斯能源出口能力。中东地区的袭击事件和欧洲天然气紧张局势加剧威胁沙特能源基础设施,而更冷的天气推高欧洲天然气价格。渣打银行大宗商品分析师预测,尽管波动加剧,但原油价格仍将保持高位,风险仍偏向上行。
AI解读:地缘风险与航运成本抬升原油到岸成本,炼厂受损及制裁限制俄罗斯出口,柴油供应弹性受限;中东局势与欧洲天然气紧张或通过能源替代与炼能波动传导至油品裂解价差。
机构观点
机构观点:低库存下价格弹性被放大,两苯高位震荡
两苯高位回调,机构一发布观点称,中东局势悬而未决,受制于高运费当前亚洲炼厂采购的原油成本较高。本周装置检修消息扰动较多,能化板块整体情绪有所转弱,纯苯苯乙烯盘面高位回调,短期行情由地缘走向主导,低库存格局下价格弹性被显著放大,纯苯、苯乙烯近月合约高位震荡为主,但需警惕下游负反馈的深化,后续持续关注霍尔木兹海峡通航情况以及纯苯、苯乙烯供应回归情况,注意险控制。
AI解读:地缘与运费抬升亚洲炼厂原料成本,装置检修扰动叠加情绪转弱,使能化板块成本与供应预期同步波动;低库存放大了价格对边际变化的敏感度,近月合约弹性增强,下游负反馈险随原料高位而累积,海峡通航与供应回归将决定后续传导路径。